
Bộ Giáo dục và Đào tạo đã có công văn yêu cầu rà soát, chấn chỉnh việc thực hiện quy định về học phí trong các cơ sở giáo dục đại học. Theo đó, Bộ yêu cầu các cơ sở giáo dục đại học nghiêm túc rà soát việc xác định mức thu học phí năm học 2026-2027 đối với từng trình độ, ngành, chương trình đào tạo theo đúng quy định tại Điều 7 và Điều 10 Nghị định số 238/2025/NĐ-CP ngày 3/9/2025 của Chính phủ.
Về cơ chế thu học phí, Bộ yêu cầu các cơ sở giáo dục đại học thực hiện đúng quy định tại Điều 12 Nghị định số 238/2025/NĐ-CP của Chính phủ. Cụ thể, học phí được thu định kỳ hằng tháng, trường hợp người học tự nguyện, nhà trường mới có thể thu một lần cho cả học kỳ hoặc cả năm học. Đối với các cơ sở giáo dục đại học, học phí được thu tối đa 10 tháng/năm.
Đại diện một số cơ sở giáo dục đại học cho biết, thay đổi phương thức thu học phí đặt ra yêu cầu về khả năng cân đối nguồn tài chính để chủ động bố trí kinh phí phục vụ hoạt động đào tạo, bên cạnh việc xây dựng mức học phí hợp lý để đảm bảo khả năng tiếp cận giáo dục của người học.
Thu học phí hằng tháng không làm thay đổi trách nhiệm của nhà trường trong việc bảo đảm chất lượng đào tạo
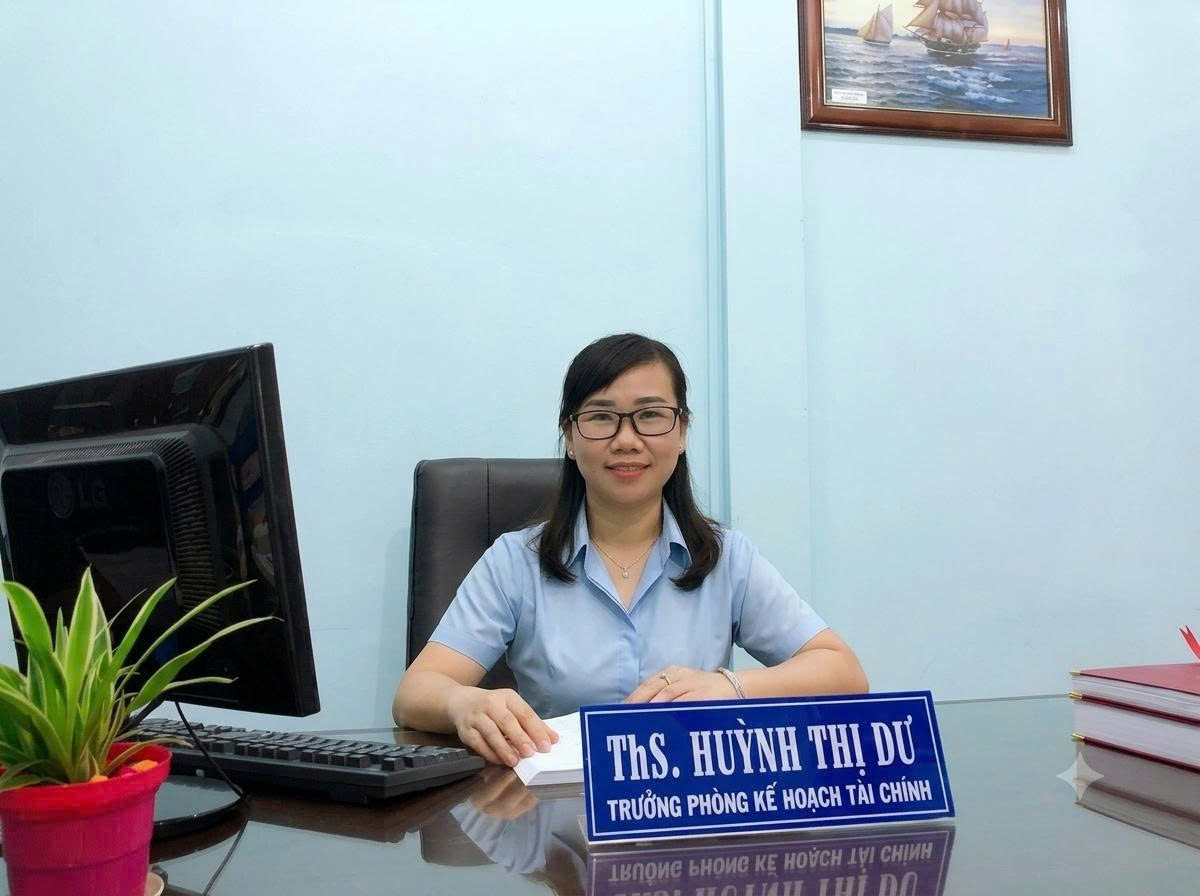
Trao đổi với phóng viên Tạp chí điện tử Giáo dục Việt Nam, Thạc sĩ Huỳnh Thị Dư - Trưởng phòng, phòng Kế hoạch Tài chính, Trường Đại học Công nghệ Kỹ thuật Vĩnh Long cho biết, việc chuyển sang thu học phí theo tháng là vấn đề có tính liên ngành, đòi hỏi sự phối hợp chặt chẽ giữa các đơn vị phụ trách đào tạo, công nghệ thông tin và kế hoạch – tài chính.
Theo cô Dư, đặc thù của đào tạo theo tín chỉ là khối lượng học tập và số tín chỉ đăng ký của mỗi sinh viên có thể khác nhau giữa các học kỳ. Vì vậy, việc chuyển sang thu học phí hằng tháng không có nghĩa là phải thay thế hoàn toàn phương pháp xác định học phí theo tín chỉ, mà cần phân biệt rõ giữa phương pháp xác định mức học phí và phương thức tổ chức thu học phí.
Từ thực tế này, Trường Đại học Công nghệ Kỹ thuật Vĩnh Long tập trung điều chỉnh một số nội dung. Trước hết, đối với công tác quản lý đào tạo, nhà trường phối hợp cập nhật dữ liệu sinh viên, ngành đào tạo, khóa học, số tín chỉ đăng ký, tình trạng học tập và thời gian đào tạo để làm cơ sở xác định chính xác nghĩa vụ học phí của từng sinh viên.
Tiếp đó, đối với công tác kế hoạch tài chính, cần xây dựng phương án dự toán nguồn thu học phí theo tháng, học kỳ và năm học; dự báo số lượng sinh viên, tiến độ thu và khả năng cân đối nguồn tài chính để chủ động bố trí kinh phí phục vụ hoạt động đào tạo.
Đồng thời, đối với công tác kế toán, cần điều chỉnh hệ thống theo dõi, hạch toán và đối soát công nợ học phí theo từng sinh viên, từng học kỳ và từng tháng; bảo đảm dữ liệu thu học phí được cập nhật kịp thời, chính xác và thống nhất giữa các đơn vị.
Ngoài ra, đối với công tác tổ chức thu, cần xây dựng lịch thu, thông báo mức phải nộp, thời hạn thanh toán và các kênh thanh toán không dùng tiền mặt; đồng thời tăng cường ứng dụng công nghệ thông tin để sinh viên có thể tra cứu, theo dõi tình hình học phí của mình thuận tiện.
“Một vấn đề đặc biệt quan trọng là đối với đào tạo theo tín chỉ, việc xác định học phí theo số tín chỉ phải tuân thủ đúng phương pháp tính theo quy định tại Nghị định số 238/2025/NĐ-CP. Tổng số học phí thu theo tín chỉ của cả khóa học không được vượt mức học phí quy định cho khóa học nếu thu theo năm học.
Như vậy, yêu cầu đặt ra không phải là thay đổi bản chất của phương thức đào tạo theo tín chỉ, mà là hoàn thiện cơ chế quản lý và tổ chức thu để vừa bảo đảm đúng quy định, vừa phù hợp với thực tế đào tạo của nhà trường”, Trưởng phòng, phòng Kế hoạch Tài chính, Trường Đại học Công nghệ Kỹ thuật Vĩnh Long chia sẻ.
Cũng theo Thạc sĩ Huỳnh Thị Dư, đối với người học, việc thu học phí theo tháng có ý nghĩa tích cực, giúp phân bổ nghĩa vụ tài chính thành những khoản nhỏ hơn, giảm áp lực phải huy động một khoản tiền lớn vào đầu học kỳ hoặc đầu năm học. Điều này đặc biệt có ý nghĩa đối với sinh viên có hoàn cảnh kinh tế khó khăn, sinh viên ở các địa bàn vùng sâu, vùng xa.
Tuy nhiên, đối với cơ sở giáo dục đại học, nhất là các trường thực hiện cơ chế tự chủ tài chính, nguồn thu học phí có vai trò quan trọng trong việc bảo đảm kinh phí hoạt động thường xuyên. Khi chuyển sang thu định kỳ hằng tháng, dòng tiền thu vào có thể phân bổ đều hơn nhưng cũng đòi hỏi nhà trường phải tính toán kỹ tiến độ thu, khả năng thanh toán và kế hoạch sử dụng nguồn lực.
“Trong thực tế, nhiều khoản chi của nhà trường không phát sinh đều theo tháng mà tập trung vào những thời điểm nhất định, như chi tiền lương, các khoản đóng góp theo lương, kinh phí thực hành, thí nghiệm, mua sắm vật tư, hóa chất, bảo trì thiết bị, đầu tư cơ sở vật chất và các hoạt động phục vụ đào tạo.
Với một trường đại học đào tạo nhiều ngành thuộc lĩnh vực kỹ thuật, công nghệ, nhu cầu kinh phí cho thực hành, thí nghiệm và vận hành trang thiết bị là tương đối lớn, đòi hỏi phải có kế hoạch bố trí nguồn tài chính kịp thời.
Do đó, để thích ứng với phương thức thu mới, nhà trường cần nâng cao chất lượng công tác dự báo dòng tiền, lập kế hoạch thu – chi theo tháng, quý và năm; xây dựng phương án dự phòng thanh khoản, đồng thời tăng cường quản lý chi phí và sử dụng hiệu quả các nguồn lực tài chính.
Đặc biệt, đối với đơn vị tự bảo đảm chi thường xuyên như Trường Đại học Công nghệ Kỹ thuật Vĩnh Long, yêu cầu tự chủ không chỉ là tự cân đối thu – chi mà còn phải chủ động phát triển các nguồn thu hợp pháp khác ngoài học phí, nâng cao hiệu quả khai thác cơ sở vật chất, phát triển hoạt động đào tạo, bồi dưỡng và cung cấp các dịch vụ phù hợp với chức năng, nhiệm vụ”, cô Dư bày tỏ.
Trưởng phòng Kế hoạch Tài chính, Trường Đại học Công nghệ Kỹ thuật Vĩnh Long nhấn mạnh, phương thức thu học phí hằng tháng không làm thay đổi trách nhiệm của nhà trường trong việc bảo đảm chất lượng đào tạo, nhưng đòi hỏi năng lực quản trị tài chính phải chủ động, linh hoạt và hiệu quả hơn.
Cùng chia sẻ về việc thay đổi phương thức thu học phí, Thạc sĩ Nguyễn Minh Tuấn - Trưởng phòng, phòng Kế hoạch - Tài chính, Trường Đại học Thủ đô Hà Nội cho biết, hiện nhà trường đang tiến hành rà soát, xây dựng phương án điều chỉnh việc thu học phí theo tháng theo yêu cầu của Bộ Giáo dục và Đào tạo.
Theo thầy Tuấn, việc chuyển đổi từ thu học phí theo tín chỉ hoặc theo học kỳ sang thu hằng tháng chủ yếu liên quan đến điều chỉnh kỹ thuật trên phần mềm quản lý. Sau khi bộ phận phụ trách hoàn tất việc cập nhật phương án thu, nhà trường sẽ thông báo để người học nắm bắt và thực hiện.
Đánh giá về tác động của phương thức thu mới đối với hoạt động tài chính, Thạc sĩ Nguyễn Minh Tuấn cho rằng việc thu học phí theo tháng không ảnh hưởng đáng kể đến kế hoạch thu chi hay hoạt động giảng dạy của nhà trường. Bởi lẽ, dù thu theo tháng hay theo học kỳ, tổng số tiền học phí trong một kỳ về cơ bản vẫn tương đương nhau. Điểm khác biệt chủ yếu là nhà trường sẽ phải thực hiện công tác nhắc nhở, theo dõi và đối chiếu công nợ thường xuyên hơn. Việc thu theo tháng có thể mất thêm thời gian do hằng tháng cần xác nhận, đối chiếu tiến độ thanh toán của người học.
"Về công tác quản lý công nợ, nhà trường hiện vẫn thực hiện trên hệ thống phần mềm, trong đó có chức năng theo dõi các khoản học phí phải thu. Khó khăn trước mắt trong quá trình triển khai cũng chủ yếu nằm ở khâu kỹ thuật, khi bộ phận phụ trách phần mềm cần điều chỉnh lại phương án thu học phí để phù hợp với quy định mới.
Đối với việc xác định mức học phí, mỗi cơ sở đào tạo sẽ căn cứ vào các quy định của Nhà nước để xây dựng mức thu phù hợp. Khi Bộ Giáo dục và Đào tạo đã có hướng dẫn và quy định về việc thu học phí theo tháng, các cơ sở giáo dục đại học đều phải nghiêm túc triển khai thực hiện.
Đây không chỉ là yêu cầu đối với riêng Trường Đại học Thủ đô Hà Nội mà là trách nhiệm chung của các nhà trường, nhằm bảo đảm quyền lợi của người học. Quá trình thực hiện cũng sẽ đòi hỏi các cơ sở đào tạo bổ sung những nội dung quản lý phù hợp với phương thức thu mới", Trưởng phòng, phòng Kế hoạch - Tài chính, Trường Đại học Thủ đô Hà Nội cho hay.
Xây dựng mức học phí hợp lý để bảo đảm nguồn lực nâng cao chất lượng đào tạo và duy trì khả năng tiếp cận của người học
Công văn của Bộ Giáo dục và Đào tạo cũng yêu cầu bảo đảm việc xác định, điều chỉnh mức học phí đúng nguyên tắc, căn cứ, thẩm quyền và quy định của pháp luật; hạn chế việc điều chỉnh tăng học phí ở mức cao, đột ngột; bảo đảm hài hòa giữa yêu cầu nâng cao chất lượng đào tạo và khả năng tiếp cận giáo dục đại học của người học.
Theo đại diện một cơ sở giáo dục đại học khu vực phía Bắc, việc xác định và công bố mức học phí luôn được nhà trường thực hiện thận trọng, minh bạch, trên cơ sở tuân thủ các quy định hiện hành.
Cụ thể, nhà trường căn cứ Điều 7 và Điều 10 Nghị định số 238/2025/NĐ-CP về mức trần học phí đối với các cơ sở giáo dục đại học công lập, đồng thời bám sát hướng dẫn của Bộ Giáo dục và Đào tạo và địa phương. Mức học phí của từng ngành đào tạo được công khai cho toàn khóa học trước mỗi kỳ tuyển sinh, giúp thí sinh và phụ huynh có cơ sở tìm hiểu, cân nhắc trước khi đăng ký.
Bên cạnh đó, khi xây dựng mức học phí cho năm học tiếp theo, nhà trường căn cứ vào khung thu theo quy định của Chính phủ và mức học phí của năm học liền kề trước đó.
Theo đánh giá của đại diện nhà trường, mức thu hiện nay tương đối hợp lý, ở mức thấp so với mặt bằng chung của các trường đại học trong cả nước, qua đó góp phần hài hòa giữa yêu cầu bảo đảm chất lượng đào tạo và khả năng chi trả của người học.
Song song với việc duy trì mức học phí phù hợp, nhà trường cũng thực hiện đầy đủ các chính sách miễn, giảm học phí theo quy định của Nhà nước, đồng thời cấp học bổng khuyến khích học tập nhằm hỗ trợ sinh viên, hướng tới mục tiêu không để bất kỳ người học nào phải dừng việc học vì khó khăn về học phí.
Trong khi đó, Thạc sĩ Huỳnh Thị Dư cho rằng, việc xác định và điều chỉnh học phí được Trường Đại học Công nghệ Kỹ thuật Vĩnh Long cân nhắc trên cơ sở các quy định của Nhà nước, chi phí thực tế để tổ chức đào tạo, yêu cầu bảo đảm chất lượng và khả năng chi trả của người học.
Trong đó, nhà trường căn cứ Nghị định số 238/2025/NĐ-CP, các quy định về cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập và hướng dẫn của Bộ Giáo dục và Đào tạo. Đồng thời, mức thu được tính toán dựa trên đặc thù từng ngành, chương trình đào tạo, quy mô tuyển sinh, thời lượng thực hành, thí nghiệm, chi phí nhân lực, trang thiết bị và đầu tư cơ sở vật chất.
Đặc biệt, các ngành kỹ thuật, công nghệ thường đòi hỏi nguồn lực lớn để duy trì phòng thí nghiệm, xưởng thực hành và thiết bị chuyên dụng, do đó không nên áp dụng một mức học phí đồng nhất cho tất cả lĩnh vực đào tạo.
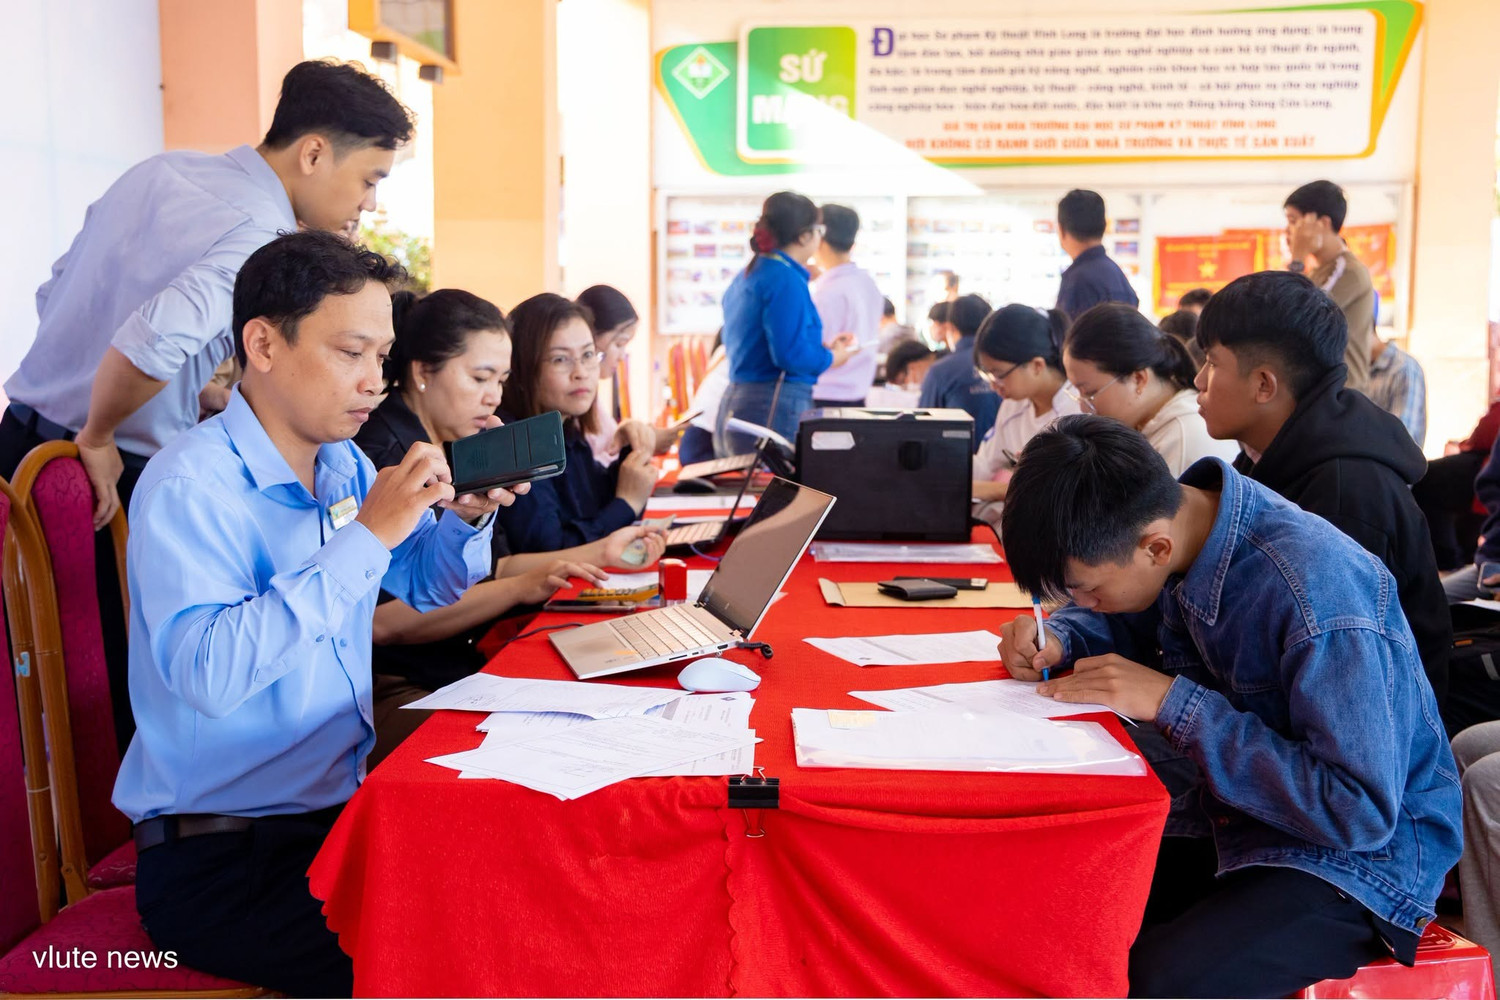
Trưởng phòng, phòng Kế hoạch Tài chính, Trường Đại học Công nghệ Kỹ thuật Vĩnh Long khẳng định, học phí không chỉ nhằm bù đắp chi phí hoạt động mà còn phải bảo đảm cơ hội tiếp cận giáo dục đại học cho người học. Do đó, việc điều chỉnh cần có lộ trình phù hợp, dựa trên định mức kinh tế - kỹ thuật, khả năng cân đối tài chính và các quy định hiện hành, tránh tăng đột ngột gây áp lực cho sinh viên và gia đình.
“Nhà trường cũng chú trọng công khai mức thu, lộ trình điều chỉnh học phí theo từng năm học và toàn khóa, đồng thời thực hiện đầy đủ các chính sách miễn, giảm, hỗ trợ học phí, học bổng và tạo điều kiện để sinh viên tiếp cận chính sách tín dụng học sinh, sinh viên.
Mục tiêu là xây dựng mức học phí hợp lý, vừa bảo đảm nguồn lực nâng cao chất lượng đào tạo, vừa duy trì khả năng tiếp cận giáo dục đại học của người học”, cô Dư chia sẻ.
Thạc sĩ Huỳnh Thị Dư cũng đề xuất cần có hướng dẫn cụ thể về phương pháp tổ chức thu học phí hằng tháng đối với các cơ sở giáo dục đại học đào tạo theo tín chỉ, nhất là cách xác định mức thu định kỳ và xử lý các trường hợp sinh viên thay đổi số tín chỉ, bảo lưu, thôi học hoặc kéo dài thời gian đào tạo.
Đồng thời, Bộ Giáo dục và Đào tạo cần thống nhất hướng dẫn việc xác định, theo dõi và đối chiếu tổng học phí toàn khóa, tránh tình trạng mỗi cơ sở giáo dục áp dụng một cách hiểu và phương pháp tính khác nhau.
Bên cạnh đó, cần có cơ chế linh hoạt trong tổ chức thu, quản lý công nợ học phí, tạo điều kiện để các trường chủ động xây dựng lịch thu phù hợp với kế hoạch đào tạo và khả năng cân đối tài chính, nhưng vẫn bảo đảm nguyên tắc thu hằng tháng và quyền tự nguyện của người học khi lựa chọn đóng theo học kỳ hoặc năm học.
Ngoài ra, cần tiếp tục hoàn thiện cơ chế tự chủ tài chính đối với các trường đại học công lập, bảo đảm sự thống nhất giữa quy định thu học phí, xác định chi phí đào tạo và trách nhiệm nâng cao chất lượng giáo dục; đồng thời khuyến khích các trường đa dạng hóa nguồn thu hợp pháp, giảm sự phụ thuộc quá lớn vào học phí.